Faysal Oudmine, CEO de Fintecture
Libérez vos ventes grâce au paiement par virement !
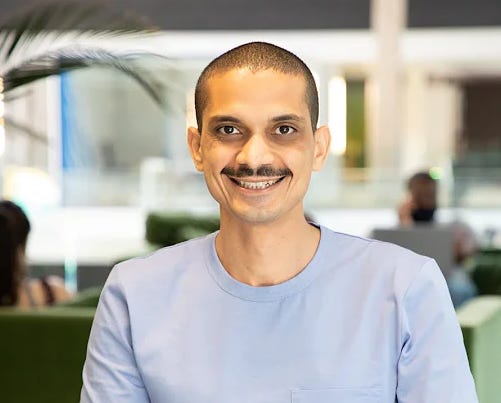
Bienvenue dans Super Biens, le seul média 100% PropTech et FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Cette édition est proposée par Podium Content :
Depuis plus de 5 ans, notre agence accompagne les leaders du secteur Immobilier / PropTech et Finance / FinTech.
Nous créons des contenus de marque qui engagent et convertissent via :
👉 SEO
👉 GEO
Ils nous font confiance :
🤝 Nexity, Crédit Agricole, Nalo, Malakoff Humanis, Anaxago, Floa Bank, Inter Invest, Empruntis, April, Mon Petit Placement, etc.
Nos contenus sont humains-first et le resteront.
Échangez avec moi et profitez d’un contenu d’essai offert.

Ton parcours ?
Je m’appelle Faysal, je suis né et j’ai grandi au Maroc, dans une famille de commerçants. Je suis l'un des premiers de ma famille paternel à avoir obtenu le bac, et c’est un peu un hasard que je me sois retrouvé en classe préparatoire en France et intégré HEC par la suite.
En revanche, ce qui n’est pas un hasard, c’est que je sois devenu entrepreneur. D’abord, parce que j’ai grandi dans cet univers. Quand j’étais petit, le concept de salariat n'existait quasiment pas autour de moi. J’étais entouré d’entrepreneurs, principalement dans le commerce. Ça forge forcément une identité.
Ensuite, parce que j’ai commencé ma carrière au moment où le monde de la finance a explosé. À ma sortie d’HEC, j’ai travaillé dans plusieurs banques, dont Lehman & Brothers durant sa faillite. Contrairement à d’autres collègues, qui perdaient du jour au lendemain les moyens d’assumer des trains de dépense assez élevés, j’ai vécu assez sereinement cette période. Cela a été comme une libération de la promesse de la cage dorée de la finance. Cela m’a permis de revoir le sens de mes priorités, de repartir vers ce qui était ma vocation initiale, à savoir l'entrepreneuriat.
J’ai d’abord lancé un projet dans l’éducation au Maroc, Pedagogia. Sans VC, sans banque, on a réussi à ce que le modèle soit globalement rentable. En 2012, j’ai été confronté à un problème de scalabilité et j’ai revendu la boîte à un investisseur.
Avec un de mes associés de l'époque, on a récidivé sur un sujet qui n'avait rien à voir mais qui était un peu plus capitalistique : Tesla Electric Solutions, qui serait qualifié aujourd’hui de PropTech. C'était un projet positionné sur une petite niche avec lequel on a réussi à bien s'implanter au Maroc et dans une vingtaine d'autres pays africains, encore une fois sans investisseurs externes et sans dette bancaire. Comme le marché n’était pas énorme et qu’au bout de 2-3 ans, on avait déjà une bonne équipe et de bons process pour qu’elle prenne le relai, j’ai commencé à m’ennuyer. Je voulais passer à une autre dimension et prendre un peu plus de risques. J’avais besoin de régler des problèmes complexes et trouver une solution simple. Parallèlement, j'ai rencontré quelques-uns de mes nouveaux cofondateurs, ce qui m’a décidé de créer Fintecture.
La mission de Fintecture ?
La mission de Fintecture, c'est de digitaliser les paiements qui ne le sont pas encore. Pour simplifier, tous les paiements ne passant pas par la carte aujourd'hui comme le virement traditionnel ou le chèque.
Contrairement à ce qu’on pense, le gros des paiements marchands (e-commerce, magasins, physiques, etc.) est encore réalisé par d’autres moyens que la carte. Aujourd’hui, ce type de paiement pèse 30 trillions, sur une masse totale de 200 ! Même en France, le pays de la CB, les transactions par carte représentent un volume d’un peu moins de 600 milliards d'euros, autant que le chèque, qu’on pensait en cours de disparition !
Notre mission, c’est donc d'intervenir sur ces transactions complexes qui n'ont pas été encore digitalisées. Pourquoi je dis complexe ? Parce que ces transactions ont généralement un montant important, autour de 1 000 euros. Or, pour des raisons de gestion de risque, de fraude, les banques imposent des limites techniques au paiement en carte lorsqu’on dépasse un certain plafond. De fait, les marchands dont les transactions se concentrent sur des paniers moyens importants voient 30%, 40% des paiements par carte rejetés et sont obligés d'encaisser des virements. Ces virements nécessitent un traitement manuellement, qui peut prendre entre 2-3 jours, ce qui retarde d’autant la délivrance de la commande. Ça casse complètement l'expérience d'achat. C’est encore plus vrai en BtoB, qui représente 80-90% des transactions gérées par Fintecture.
Le déclic qui t’a décidé à créer Fintecture ?
On m'a beaucoup posé cette question. Pour une question d'image, beaucoup d'investisseurs m'ont même recommandé d’inventer un storytelling autour de ce déclic, du type : “J'ai essayé de prendre un taxi, je n'ai pas pu, j'ai créé Uber”. La vérité, c'est qu'il n'y a pas eu de déclic ! Comme dans 9 cas sur 10 !
De mon point de vue, un business, c'est moins une idée qu’un processus itératif purement rationnel. On trouve un marché : le commerce B2B, le paiement B2B, c'est plus gros, c'est complexe, on y va. Quels sont les use-cases ? Progressivement, on apprend, des milliers de petites idées se cumulent pour finalement faire la différence.
Comment Fintecture fonctionne concrètement ?
Aujourd'hui, on a quatre produits, je vais donc focaliser sur notre produit ”historique”, qui permet d’encaisser par virement et qui est intégré aux APIs de toutes les banques en France. On est aussi déployé dans une dizaine de pays d’Europe. Concrètement, quand le client arrive sur le check-out d’un site marchand (tels que Leroy Merlin, Sodexo, Edenred, CMA CGM, Decathlon, etc.), il lui suffit de sélectionner Fintecture comme mode de paiement. Il est automatiquement basculé sur notre environnement, sélectionne la banque avec laquelle il veut payer. L’application de la banque s’ouvre pour demander au client de valider la transaction, comme lors d’une authentification forte avec son paiement carte. Et le tour est joué. Ce process nous permet donc de sauter toutes les limites de plafonds de dépenses, souvent cumulatifs, imposés par les banques.
C’est pour cela que notre solution est vraiment pertinente lorsque le montant du paiement peut poser un problème de délai ou de sécurité. Sur les petits montants très bien géré par le système traditionnel, notre plus-value est négligeable.
Le business model de Fintecture ?
Notre business modèle est basé sur l’usage : on applique une commission par transaction.
Comment Fintecture a évolué depuis le démarrage ?
Comme je te le disais, on a désormais 4 produits :
Le produit historique, appelé “Virement Immédiat”, basé sur l’initiation de paiement dont je t’ai parlé ;
Le deuxième produit, appelé “Virement Intelligent”, qui permet d'encaisser tous vos clients (notamment des professionnels qui n'ont pas accès au compte bancaire de l'entreprise), en garantissant une réconciliation 100% automatisée grâce à un IBAN virtuel unique par payeur ;
Le troisième est du “Buy Now Pay Later” pour les transactions B2B, afin d’accorder en quelques secondes des délais de paiement sur de très gros montants (jusqu'à 40 000 euros), là où d’autres acteurs du secteur sont plus restrictifs (environ 3 000 euros) ;
Le quatrième permet de faire des décaissements vérifiés, et de fluidifier les processus habituels de remboursement par exemple.
4 chiffres sur votre activité ?
200 millions d'euros de volume de transactions par mois, soit 2,5 milliards annualisés. C'est l'équivalent quasiment de 2% de tous les e-commerce français.
Volume de transaction multiplié par 6 entre 2022 et 2023
+ d’1 million de payeurs uniques
32 millions d'euros levés sur les deux dernières années.
Une erreur depuis le début de Fintecture ?
Comme on a levé beaucoup d'argent, on pouvait se permettre, financièrement parlant, de recruter rapidement, ce qu’on a fait. D'autant qu’on est poussé par le marché à le faire, c'est une métrique qui est demandée. Pour moi, c'était une erreur.
On est passé de moins d'une vingtaine de personnes à plus d'une quarantaine de collaborateurs en neuf mois, puis à plus de 80… Contre-intuitivement, on a moins délivré à 45 qu’à moins de 20. Pourquoi ? Parce qu’il a fallu onboarder les nouveaux arrivants, les manager… Finalement, ce recrutement trop rapide a freiné notre accélération. On était encore dans une phase d'innovation, on devait encore craquer des choses. Il aurait mieux fallu prolonger les itérations en équipe restreinte.
On est beaucoup à tomber dans ce piège : je vois certaines boîtes, encore plus ou moins early stage, avoir un effectif de 300 ou 400 salariés. Je trouve que c’est dangereux, autant financièrement que culturellement.
Aujourd'hui, vous êtes combien ?
Aujourd'hui, on est 70; consolider une équipe en adéquation avec notre stade de maturité fut difficile. On a mis plus d’un an à retrouver une véritable vélocité, ce qui est beaucoup dans la vie d'une boîte comme la nôtre. Cela représente un tiers de notre durée de vie !
Le challenge des trois prochains mois ?
Pour l'instant, on souhaite maintenir notre position en France et continuer d’ouvrir d’autres pays européens, tels que l’Allemagne, l’Italie - qui nous intéresse beaucoup, l’Espagne… On a ouvert ces pays car nos clients, majoritairement français, y sont aussi implantés. Cela nous a permis d’apprendre, de rentrer des volumes supplémentaires. Une fois qu’on a atteint une taille intéressante, on a cherché des clients au niveau local, toujours depuis la France. La dernière étape étant de monter une équipe commerciale sur place. On a déjà des filiales en Espagne et au Royaume-Uni. L’idée, c’est de dupliquer le modèle. Comme on a corrigé nos erreurs de recrutement, gagné en efficacité, et resté très rationnels dans notre dépense, on a les moyens de se développer.
Comment imagines-tu Fintecture d'ici à trois ans ?
Ce qui fait notre force aujourd'hui, c'est d'être leader sur le marché français. On gagne quasiment tous les appels d'offres qui nous intéressent, on travaille avec une quarantaine de grandes entreprises influentes, qui, par des effets de réseaux, renforcent notre communauté de payeurs. On commence à tirer les fruits de cette position ce qui va nous permettre de nous internationaliser. Toujours avec cette même stratégie : être le leader, quitte à se développer dans moins de pays.
Dans quel pays voudriez-vous être leader en priorité ?
L’Espagne et l’Italie sont les pays sur lesquels on pense pouvoir se positionner; nous avons déjà des clients. Dans une deuxième étape, on vise le Royaume-Uni. Il est probable qu’on ne sera pas leader sur ce marché beaucoup plus compétitif, mais on vise à minima le top 3.
Notre destination finale sera transatlantique. Les États-Unis représentent notre plus gros marché et aucun leader n’y a encore véritablement émergé.
Une anecdote sympa ?
Au début, tu joues la vie de la boîte avec à peu près tous les événements, mais en l'occurrence, il y en a un qui a été plus marquant que les autres.
Notre première solution s’appuyait sur une intégration aux applications des banques. Or, une des principales banques, dans le top 3 des plus grosses banques en France, très forte en lobby, a décidé de faire en sorte que notre solution ne marche pas. Elle a mis des contraintes techniques impossibles à contourner et le régulateur leur a donné blanc sein. Ce qui a fait réfléchir les autres banques, qui nous voyaient plus comme une contrainte réglementaire qu'une réponse à une volonté stratégique. Très naïvement, comme je n’avais pas la même lecture de la réglementation, j'ai contesté cette manœuvre auprès du régulateur en France. J’ai envoyé un mail pour expliquer en quoi leur action était illégale, et pour les informer que j’étais prêt à attaquer en justice pour percevoir des dommages et intérêts. Trois mois plus tard, ladite banque a rétropédalé et a décidé d'implémenter notre solution. Comme quoi, il faut toujours tenter même quand ça semble enfantin, naïf et ridicule !
Un mantra personnel ou partagé au sein de Fintecture ?
Il y a chez nous ce qu’on les appelle les Operating Principles, une liste de principes opérationnels qui sont l'équivalent de ce que d'autres vont appeler valeurs, mais qui permettent plutôt de définir la manière dont nous voulons travailler ensemble. Le principal mantra, chez nous, c'est l'impact. À chaque fois que quelqu'un à Fintecture veut lancer un projet ou une idée, il se pose la question de l’impact. S’il n'y a pas un impact positif sur l’objectif de la boîte et sur les clients, ce n’est pas la peine de le faire. Un impact, c’est mesurable, donc si on n'est pas capable de mesurer un truc, on ne le fait pas, on ne priorise pas. Cela permet d'être hyper rationnel dans sa gestion du temps, de l’argent, etc.
Une dernière chose que tu aimerais partager ?
Je voudrais rappeler que, même si on a la chance d'être considéré parmi les startups en vue, même si on a la chance d'avoir levé beaucoup de fonds, c'est extrêmement dur. On ne communique que les bonnes nouvelles, c’est très maîtrisé et cela peut être très éloigné par rapport à notre quotidien. D'ailleurs, j'ai bien aimé la réaction de Janssen, le CEO d'Nvidia, quand on a parlé de « overnight success » à leur propos. Ce à quoi il a répondu que sa nuit avait quand même duré 30 ans !
Rien n’arrive du jour au lendemain. La probabilité qu’une startup reste en vie est quasi de zéro. Personne ne nous attend, personne n'est prêt à nous payer, personne n'est prêt à utiliser notre solution à part certains « early adopters ». Il faut défier les probabilités pour survivre, à tout moment, constamment. C'est très dur, et c'est toujours comme ça. Je pense que c’est important de le rappeler pour mieux s’y préparer !
Intéressé.e par les services de Fintecture ? Profitez d'une remise exceptionnelle de 15% sur leurs services sur la 1ère année. Pour plus de détails sur leurs solutions de virement, rendez-vous sur leur site internet, et pour bénéficier de l’offre : (Inscription obligatoire pour accéder au code).