Finance Héros : l'IA peut-elle vraiment remplacer les conseillers financiers ?
Hugo Bompard, Fondateur de Finance Héros
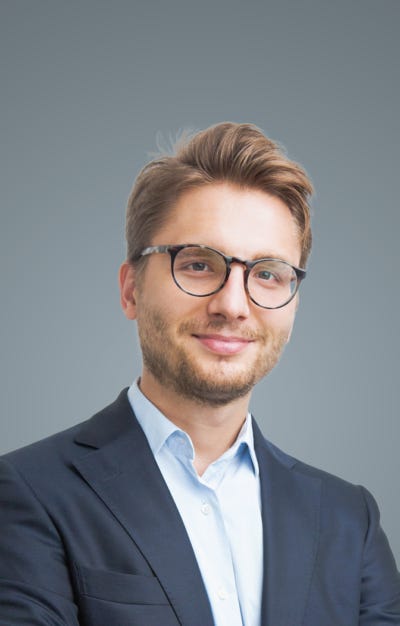
Bienvenue dans cette 121ème édition de Super Biens, le seul média 100% PropTech et FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Édition proposée par Podium Content :
Depuis plus de 5 ans, notre agence accompagne les leaders du secteur Immobilier / PropTech et Finance / FinTech.
Nous créons des contenus de marque qui engagent et convertissent via :
👉 SEO
👉 GEO
Ils nous font confiance :
🤝 Nexity, Crédit Agricole, Nalo, Malakoff Humanis, Anaxago, Floa Bank, Inter Invest, Empruntis, April, Mon Petit Placement, etc.
Nos contenus sont humains-first et le resteront.
Échangez avec moi et profitez d’un contenu d’essai offert.
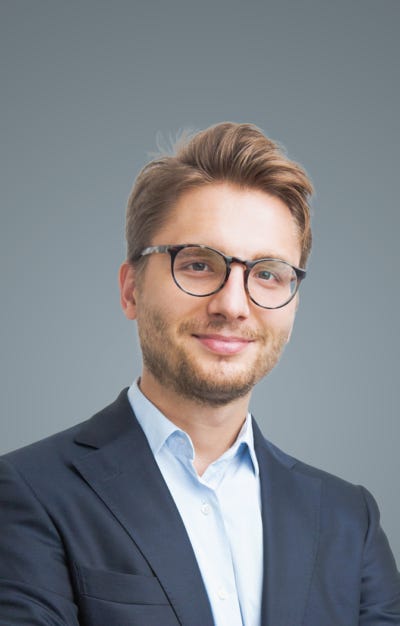
Hugo Bompard, Fondateur de Finance Héros.
À découvrir dans cette édition :
💡 De la banque d’investissement à l’éducation financière : après avoir cofondé puis revendu Nalo, Hugo tire une conclusion simple : les Français manquent cruellement de culture financière.
📚 250 000 visiteurs par mois, 2 000 contenus publiés : comment Finance Héros est devenu l’un des principaux médias indépendants sur l’investissement en France.
⚠️ “Pour moi, la banque de réseau reste le pire endroit pour investir.” Une prise de position tranchée sur les frais cachés, les conflits d’intérêts et l’assurance-vie dans les banques traditionnelles.
🤖 L’IA va-t-elle remplacer les conseillers financiers ? L’avis d’Hugo derrière les réponses générées par les LLM.
🚀 6 personnes, 100 membres formés en 6 mois et une nouvelle ambition : après avoir dominé le SEO, Finance Héros mise désormais aussi sur YouTube pour accélérer sa croissance.
Hello Hugo, peux-tu nous présenter ton parcours ?
J’ai une formation d’ingénieur financier et je suis entré très tôt dans l’univers de la finance. J’ai commencé en banque d’investissement, puis en gestion des risques. Parallèlement, j’ai assez vite eu l’envie d’entreprendre. J’ai donc cofondé Nalo en 2016, une assurance-vie en gestion pilotée, boite que j’ai revendue en 2022. Cette première aventure entrepreneuriale m’a permis de me rendre compte que les mêmes questions revenaient sans cesse sur l’épargne : qu’est-ce qu’une assurance-vie ? Comment fonctionne la fiscalité ? A quoi servent les ETF ? etc. C’est ce constat qui m’a donné envie de lancer Finance Héros.
La genèse et la mission de Finance Héros ?
La genèse de Finance Héros repose d’abord sur le constat que je viens de te partager. Au-delà du fait que les Français manquent cruellement de culture financière, le marché s’est fortement complexifié depuis 5 ans : il y a les fintechs, la crypto, le crowdfunding, de nouvelles façons d’investir, auxquelles s’ajoutent les spécificités réglementaires et fiscales françaises. Si on se met dans la peau de quelqu’un qui découvre cet univers, on comprend aisément pourquoi la plupart des Français restent dans l’inaction ou font aveuglément confiance à leur banquier. Ce qui, dans les deux cas, n’est pas satisfaisant ! Et ce qui a donc déclenché la création de Finance Héros.
Notre mission, c’est donc d’apporter de la pédagogie financière. Nous produisons des articles pour expliquer comment fonctionnent les placements, des guides pour investir en Bourse, en immobilier ou en crypto, et nous réalisons aussi des comparatifs entre les différents acteurs du marché : assurances-vie, courtiers, banques en ligne, plateformes de crowdfunding, etc.
Quel type d’investisseur aidez-vous le plus : débutant, intermédiaire ou profil averti ?
On s’adresse plutôt à des investisseurs débutants et profils intermédiaires, ce sont nos cœurs de cible. On propose aussi des contenus plus poussés sur le trading, les options ou les produits dérivés, qui s’adressent à des investisseurs déjà plus avancés, mais ce n’est pas le centre de gravité de Finance Héros. Notre objectif principal reste de poser les bases et d’aider les gens à comprendre avant d’investir.
Comment construisez-vous vos comparatifs ?
La première règle, c’est de comparer ce qui est comparable. On ne compare pas un acteur à un autre de manière intrinsèque, on segmente par type de placement : on compare donc le PEA de la banque X à celui de la banque Y, une assurance-vie avec d’autres assurances-vie, etc. Ce qui nous permet de dire qu’une banque est excellente par rapport aux autres sur le compte courant mais beaucoup moins bonne sur le PEA ou l’assurance-vie.
Ensuite, on décrypte les produits selon une grille de critères :
les frais, critère transverse et majeur pour nous ;
l’univers d’investissement disponible, notamment sur l’assurance-vie. On essaie d’éclairer les zones grises, en regardant par exemple si le produit permet d’investir dans des ETF intéressants, et non pas seulement dans des fonds plus chargés en frais, avec des mécanismes de rétrocession qui rémunèrent l’assureur ;
les taux de défaut dans le crowdfunding, qu’on analyse à l’aune de règles quantitatives qui nous aident à établir des classements…
Enfin, et c’est le plus important, on essaie de se mettre à la place de l’utilisateur. Une plateforme peut être très bonne pour un investisseur expert et beaucoup moins adaptée à un débutant, parce qu’elle laisse plus de place au risque et donc à l’erreur. C’est la raison pour laquelle on segmente aussi nos recommandations selon les profils : débutant, intermédiaire ou plus avancé. Le but, ce n’est pas seulement de désigner “le meilleur acteur”, c’est d’aider chacun à trouver l’outil adapté à son niveau et à son usage.
Est-ce que l’IA transforme profondément la façon dont les particuliers choisissent leurs placements ?
Il n’y a pas de raison que la finance personnelle échappe au raz-de-marée des IA, je pense donc qu’elles feront évoluer les usages de manière progressive. On commence déjà à le voir : sur notre forum, certains utilisateurs arrivent avec une capture d’écran d’une conversation avec ChatGPT et nous demandent ce que nous en pensons.
À vrai dire, tant que l’IA générative est vue comme un point d’entrée pédagogique, pour les personnes qui se demandent ce qu’est une assurance-vie, comment fonctionne un ETF, quels sont les principes de base d’un placement, etc. , je n’y vois pas d’inconvénient. C’est un outil pertinent et didactique. Là où je vois une limite importante, c’est sur l’illusion de personnalisation du conseil. Aujourd’hui, les modèles produisent des synthèses crédibles, qui ne sont en réalité que des réponses génériques déguisées. Leurs réponses peuvent sembler sur mesure mais elles ne le sont pas vraiment, au sens profond du terme.
Le vrai risque réside donc dans le fait de croire qu’on a reçu un conseil individuel mais aussi dans le fait de prendre cette réponse pour acquis. Or, sur ces sujets, prendre du recul, croiser les sources, vraiment comprendre les ressorts de l’investissement et ses risques reste essentiel. C’est d’ailleurs pour cela que nous avons aussi développé un parcours de formation avec des vidéos : l’objectif est justement de rendre les gens capables de penser par eux-mêmes, plutôt que de dépendre entièrement d’un conseiller ou d’une IA.
Selon toi, où les investisseurs en France prennent-ils encore les plus mauvaises décisions aujourd’hui ?
Pour moi, la banque de réseau reste le pire endroit pour investir. Pourquoi ? Parce que les banques savent que leurs clients sont peu formés, et donc peu à même de comparer, de comprendre les frais et de mesurer les conflits d’intérêts. Et elles n’ont aucun scrupule à vendre des produits aux frais opaques et des conseils qui servent davantage leurs intérêts que ceux des épargnants.
S’il y a un produit qui cristallise particulièrement ce problème, c’est l’assurance-vie, qui est de loin le placement le plus ponctionné. Quand on compare des assurances-vie, on peut constater des écarts de frais pouvant aller de 1 à 10, voire de 1 à 20 ! Certaines assurances-vie distribuées par de grandes banques affichent des frais annuels de 3% (1 % de frais de gestion sur les unités de compte, auxquels s’ajoutent en moyenne 2 % de frais sur les fonds sous-jacents) : même si les fonds génèrent de la performance, les frais de la banque l’absorbent. Et les particuliers constatent au bout de 10 ou 15 ans qu’ils ont à peine gagné 3 % sur toute la période !
Entre banques, courtiers, assureurs et fintechs, quels acteurs innovent et performent vraiment, et lesquels font surtout du packaging ?
Ce qui me paraît clair, c’est que les grandes banques n’innovent quasiment pas. Leur logique consiste surtout à rentabiliser leur base de clients existante, avec des frais élevés et peu d’évolution réelle dans l’offre.
L’innovation se trouve plutôt du côté des acteurs en ligne et des nouveaux entrants, qu’ils soient fintechs, courtiers en ligne ou nouvelles plateformes spécialisées. Il ne s’agit pas nécessairement d’une innovation de rupture, mais ils améliorent fortement l’expérience client ou la structure de frais. Ils ont des offres plus compétitives et dynamiques, des contrats plus propres, un univers d’investissement plus large, des approches de gestion plus personnalisées, des plans d’investissement programmés, des applications plus intuitives qui rendent certains placements accessibles au grand public. D’autres vont se positionner sur une innovation technique, en allant plus loin dans la sophistication des outils et dans les ordres algorithmiques. Enfin, du côté de la crypto, il y a encore beaucoup d’expérimentation, notamment autour de la tokenisation ou de nouvelles façons d’accéder à certaines classes d’actifs. Tout n’est pas transcendant, mais il s’y passe des choses.
4 chiffres sur votre activité ?
250 000 visites mensuelles sur le site
2 000 contenus sur Finance Héros, entre articles pédagogiques, guides et comparatifs
une équipe de 6 personnes
100 membres sur l’espace formation depuis le lancement il y a 6 mois
Votre business model et comment restez-vous neutre ?
Notre business model repose principalement sur le sponsoring et l’affiliation. Nous monétisons notamment notre audience à travers des publicités, des partenariats dans la newsletter et une rémunération versée par les acteurs que nous référençons lorsqu’on leur apporte des clients.
Évidemment, cela pose immédiatement la question de la neutralité. On a parfaitement conscience que notre crédibilité repose entièrement sur la confiance. Si nous mettions en avant un acteur objectivement mauvais simplement parce qu’il nous rémunère mieux, cela se verrait très vite. C’est la raison pour laquelle on suit une ligne de conduite claire :
1/ recommander ceux que nous estimons réellement être objectivement les meilleurs ;
2/ limiter volontairement le nombre d’acteurs présents dans nos comparatifs ;
3/ appliquer une logique de rémunération cohérente entre les partenaires, avec une grille commune, pour éviter qu’un acteur soit favorisé simplement parce qu’il paie davantage.
Challenge actuel ?
Notre principal challenge aujourd’hui, c’est de continuer à croître. Nous nous sommes beaucoup développés grâce au référencement naturel sur Google, notre SEO est relativement bien installé et nous avons déjà produit beaucoup de contenus sur les grands sujets de l’investissement.
Notre enjeu actuel, c’est donc de trouver de nouvelles sources d’acquisition et de nouveaux relais de croissance. C’est notamment pour cela que nous investissons davantage dans la chaîne YouTube.
Ton mantra personnel ?
Il y a un livre qui résume bien ce qui me guide au quotidien : The One Thing. Concrètement, quand je trouve quelque chose qui fonctionne, j’y vais à fond. Quand j’ai lancé Finance Héros en 2020, j’étais seul et j’ai décidé de me concentrer quasiment exclusivement sur le SEO. Pendant six mois, mes journées ressemblaient à ça : écrire deux articles par jour, tous les jours, créer du contenu, structurer le maillage interne, avancer sans me disperser. À cette époque, je n’avais même pas installé Google Analytics. Je ne voulais pas perdre de temps à regarder des métriques alors que le seul sujet, au début, c’était de construire.
Ce fonctionnement a des défauts, bien sûr, mais c’est vraiment ma manière d’avancer : identifier le bon levier, ignorer le reste pendant un temps, et me donner à fond jusqu’à ce que cela porte ses fruits.
Dernière chose à partager pour conclure ?
Le message que j’ai envie de faire passer, c’est que s’éduquer financièrement est vraiment important. C’est un sujet qui peut changer beaucoup de choses sur le temps long, à l’échelle d’une vie. Plus on s’y met tôt, plus on peut mettre en place de bons réflexes, éviter de mauvaises décisions, et construire quelque chose de solide. C’est une idée simple, presque évidente, mais elle peut avoir un impact énorme sur le confort et l’aisance financière de quelqu’un à long terme.
Retrouvez Finance Héros juste ici.