Merci Prosper : monétiser le logement des seniors sans viager (4,5 % de TRI côté investisseurs)
Thibault Corvaisier, CEO de Merci Prosper (+ offre spéciale 🎁)
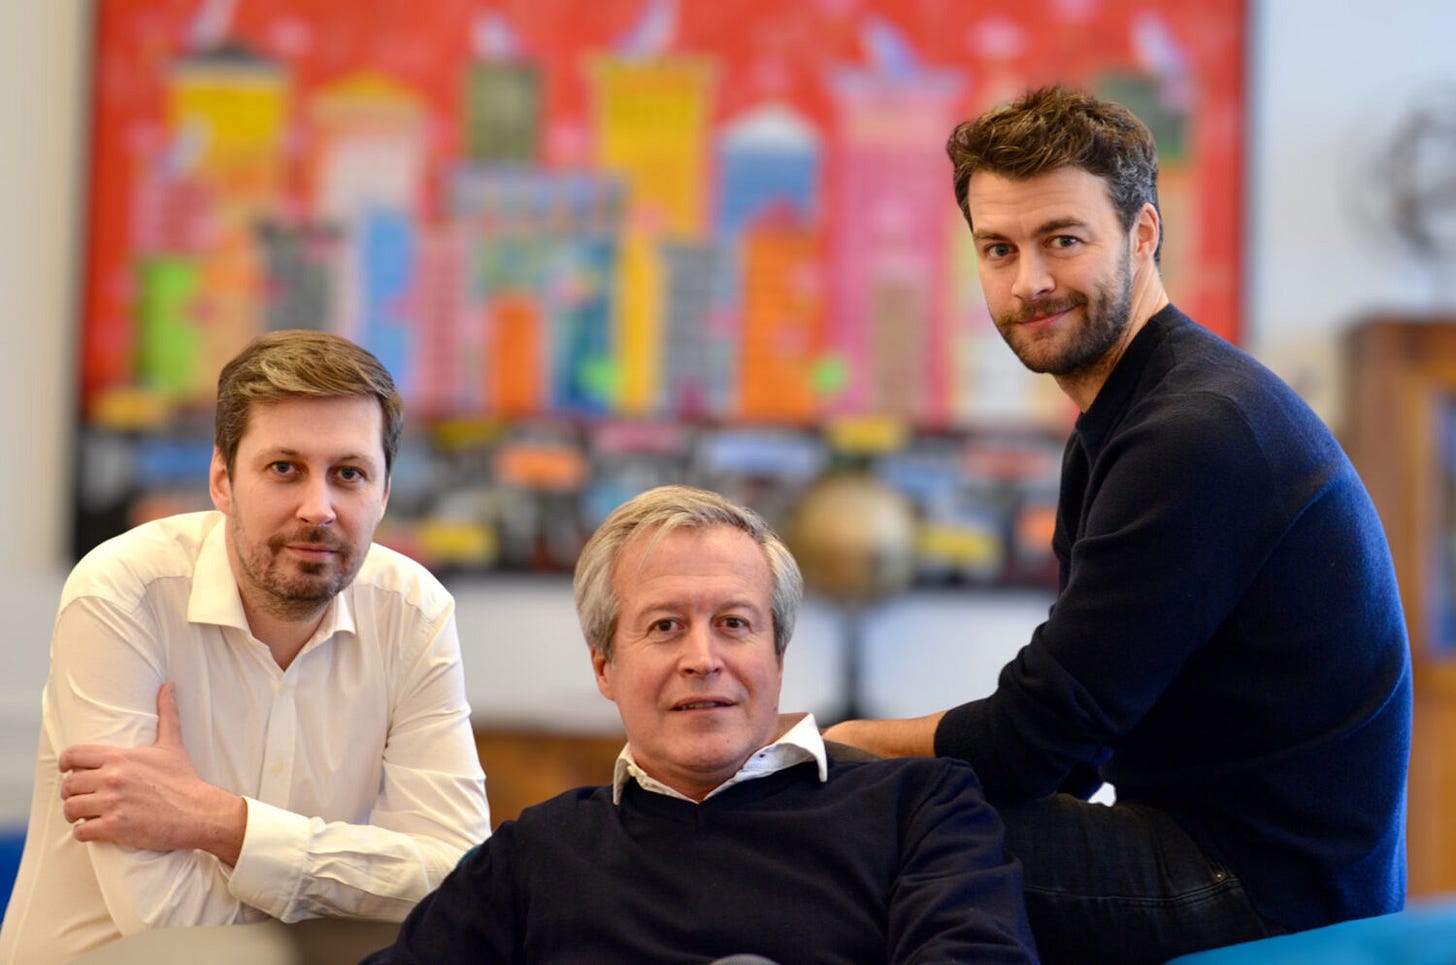
Bienvenue dans cette 114ème édition de Super Biens, le seul média 100% PropTech & FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Édition proposée par Podium Content, agence de content SEO premium spécialisée PropTech & FinTech.
Depuis 5 ans, nous aidons des scale-ups à construire une autorité durable grâce à des contenus sur-mesure, pensés pour :
Dominer Google
Incarner LA référence des LLM (Gemini, GPT, etc.)
Convertir le trafic en business
Nos contenus sont humains, stratégiques, et conçus comme de vrais actifs de marque.
Échangez avec moi et profitez d’un contenu d’essai offert.
À découvrir dans cette édition :
💸 « Riches sur le papier, pauvres au quotidien » : quand 30 à 50 % de revenus disparaissent à la retraite, et que le patrimoine reste bloqué
🔍 Viager, crédit hypothécaire… et après ? Thibault explique pourquoi ces solutions restent marginales malgré des décennies d’existence
🔑 Merci Prosper : monétiser un % de son bien pour mieux vivre aujourd’hui et transmettre demain
🏛️ Foncière agréée ESUS (Entreprise Solidaires d’Utilité Sociale) & labellisée Générations Solidaires, distribuée via 150 CGP
🧩 Ambition : faire du rachat partiel un nouveau standard patrimonial d’ici 2–3 ans
+ offre d’apport d’affaires si vous avez des seniors concernés dans votre entourage 🎁
Hello Thibault, peux-tu nous présenter ton parcours ?
Bonjour Léo-Pol et merci de me donner l’occasion de présenter Merci Prosper à tes lecteurs ! Je m’appelle Thibault, j’ai passé un peu plus de vingt ans en banque d’investissement puis j’ai eu envie de me réinventer. Ce n’est pas simple en France mais j’ai réussi à écrire cette nouvelle page professionnelle en me tournant vers l’immobilier financier, domaine peu innovant auparavant.
À l’époque, pour moderniser l’immobilier financier, il y avait le démembrement, utilisé notamment pour financer le logement social et le viager. En utilisant ces deux outils, j’ai inscrit la réussite d’un fonds de démembrement viager distribué par des assureurs, qu’on a fait passer de 50 millions à plus d’1,1 milliard d’euros d’encours en 3 ans. Mais assez vite, je me suis aussi rendu compte que le viager restait un marché de niche, avec des limites structurelles. Or, j’avais envie d’aller plus loin, d’avoir un impact plus large, plus concret, sur un problème vécu par de nombreux seniors aujourd’hui. C’est ce cheminement qui m’a conduit à créer Merci Prosper.
La genèse et la mission de Merci Prosper ?
Aujourd’hui, de nombreux seniors sont « riches » sur le papier, leur patrimoine immobilier s’étant fortement valorisé au fil des années. Et pourtant, dans leur quotidien, beaucoup se retrouvent financièrement contraints, parce que le coût de la vie a augmenté, les charges liées au logement aussi. D’autant qu’au moment de la retraite, les revenus chutent souvent de 30 à 50 %. Il y a là une aberration : ils possèdent un bien de valeur, mais ne peuvent pas réellement en profiter pour bien vivre parce que leur argent est bloqué dans la pierre.
La mission de Merci Prosper, c’est donc de permettre aux seniors de retrouver du pouvoir d’achat en monétisant intelligemment une partie de leur patrimoine immobilier, sans le vendre totalement. C’est l’idée de vendre un peu maintenant pour bien vivre, conserver le reste pour transmettre demain. L’objectif n’est pas de consommer entièrement le patrimoine, mais de l’utiliser comme un levier pour mieux vivre aujourd’hui.
Peux-tu expliquer la différence entre le contrat Prosper, le crédit hypothécaire et le viager ?
Le contrat Prosper n’est ni un viager ni un crédit : c’est une vente partielle, financée par des investisseurs (donc sans hypothèque) et avec un coût de financement nettement inférieur aux solutions de crédit. On n’a rien inventé, l’approche existe déjà à l’étranger. On l’a juste apporté et adapté au marché français.
Le viager de son côté est une logique beaucoup plus radicale : on vend 100% du bien (on n’a donc plus rien à transmettre), avec en plus un aléa lié à la durée de vie. Même si j’ai participé à moderniser ce marché, j’en ai aussi vu les limites. Mise à part dans certains cas (par exemple une personne très âgée, sans enfants), le viager ne constitue pas une réponse satisfaisante universelle.
Le prêt viager hypothécaire (ou crédit hypothécaire) quant à lui permet de monétiser partiellement la valeur du bien mais a l’inconvénient d’être cher et de limiter la transmission. Les banques prêtent à des taux de l’ordre de 6,5 à 7%, et puisque le senior ne paie rien de son vivant, il y aura un effet boule de neige important s’il vit longtemps.
Peux-tu donner un exemple concret et chiffré, du début jusqu’à la fin du contrat Prosper ?
Prenons l’exemple d’un couple, propriétaire d’un bien immobilier valorisé à 500 000 €, qui a besoin de 50 000 euros pour améliorer son pouvoir d’achat (soit 10 % de la valeur du bien). Avec le contrat Prosper, le couple va bien recevoir ces 50 000 € en cash, en revanche, il va céder environ 18 à 19 % du bien.
Pourquoi cette différence ? D’abord parce que la foncière qui achète cette quote-part doit, comme dans toute transaction immobilière, payer des frais de notaire, encadrer l’opération juridiquement via une convention d’indivision et rémunérer l’intermédiation de Merci Prosper. Sur ce type d’opération, les coûts sont transparents : environ 5 000 € de frais de notaire, 5 000 € pour la convention d’indivision, et 5 000 € pour Merci Prosper, soit 15 000 € au total.
Ensuite, parce qu’on a conçu le contrat de manière à ce qu’il intègre dès le départ l’équivalent des loyers mensuels que le senior aurait dû verser pour conserver l’usage de la part cédée sur 10 ans. Autrement dit, il “prépaie” pour ne rien avoir à verser mensuellement. Bien sûr, si le couple revend son bien au bout de 3 ans, les 7 années non consommées lui sont restituées. À l’inverse, s’il souhaite rester plus de 10 ans, un avenant du contrat le prévoit et les années supplémentaires seront régularisées au moment de la vente.
Au final, quand le bien est vendu à 100 %, chacun récupère sa quote-part, ajustée de manière équitable. C’est une solution simple qui fonctionne bien à l’usage et sans dépendre de la durée de vie du senior.
Profils types de vos clients en termes d’âge, de situation financière et de motivations ?
Chez Merci Prosper, on retrouve principalement trois grands profils de seniors :
le « jeune senior », à partir de 60 ans, qui arrive à la retraite, qui subit une chute brutale de revenus (de l’ordre de 30 à 50 %) qu’il n’avait pas réellement anticipée. Il se retrouve propriétaire d’un bien de valeur mais avec un pouvoir d’achat devenu insuffisant, surtout s’il y a encore des crédits en cours. Dans ce cas, Merci Prosper permet de débloquer une partie de l’argent immobilisé dans la pierre pour rembourser des crédits, sans avoir à quitter sa maison.
le senior un peu plus âgé, très attaché à son logement, qui souhaite absolument rester chez lui mais qui fait face à des dépenses ponctuelles lourdes : travaux d’adaptation du domicile, gros travaux de copropriété, besoin d’une aide à domicile…
le senior avancé en âge, souvent en couple : un des deux doit intégrer une résidence médicalisée ou un EHPAD, ce qui génère une charge financière importante, tandis que l’autre souhaite rester à domicile. Le contrat Prosper permet alors de financer cette double charge sans vendre le bien dans l’urgence.
Quelle est la place des enfants / héritiers ?
Dans la majorité des cas, ce sont les seniors eux-mêmes qui nous contactent en premier, mais nous les encourageons systématiquement à en parler avec leurs enfants. On croit fermement que c’est aussi notre rôle que de faciliter des discussions autour de la situation financière des parents, de l’anticipation de la dépendance ou de la transmission du patrimoine. Des sujets qui sont parfois difficiles à aborder en famille.
Il arrive également que l’initiative vienne des enfants eux-mêmes (voire des aidants) qui comprennent qu’avoir recours à une solution sans aléa et à un coût juste peut aussi les soulager d’obligations financières (et légales) vis-à-vis de leurs parents.
Quoi qu’il en soit, notre approche est toujours la même : partir du besoin du senior, expliquer clairement le fonctionnement de la solution, sans zone grise, encourager le dialogue avec les proches.
Peux-tu m’en dire plus sur la foncière Prosper ?
Pour que le contrat Prosper puisse exister, il fallait évidemment trouver une solution de financement adaptée. Comme je l’expliquais, nous ne sommes pas sur une logique de crédit bancaire. Nous avons donc créé une foncière dédiée. Spécifiquement pensée pour financer les ventes partielles réalisées avec les seniors, elle est distribuée via un réseau d’environ 150 conseillers en gestion de patrimoine, même si les investisseurs peuvent aussi nous contacter directement.
La foncière poursuit un double objectif : économique et d’utilité sociale. Sur le plan économique et financier, on vise une performance de 4,5 % par an, capitalisée sans distribution (uniquement via la revalorisation de la part) :
3 % sont sécurisés par la structure même du contrat Prosper : les seniors prépayant les 10 ans d’usage du bien, le loyer est intégré dès le départ, ce qui nous permet de garantir cette performance.
1,5 % correspond à une hypothèse prudente de revalorisation de l’immobilier résidentiel, alignée sur l’inflation.
À cela s’ajoute l’impact social. La foncière Prosper, engagée en faveur du maintien à domicile des personnes âgées, est labellisée « Générations Solidaires » et surtout agréée ESUS (Entreprise Solidaires d’Utilité Sociale). Ce qui permet aux investisseurs, en contrepartie de ses engagements, de bénéficier d’une réduction d’impôt de 25 %, dans le cadre du plafonnement des niches fiscales.
Avec ces moteurs de performance (le contrat Prosper, la revalorisation immobilière et l’avantage fiscal), on atteint un TRI très attractif, tout en restant sur des hypothèses prudentes. On concilie donc, dans un même véhicule, performance, prudence et sens. C’est une grande fierté !
4 chiffres sur votre activité ?
3 600 milliards d’euros : c’est la valeur estimée du patrimoine immobilier détenu par les Français, en grande partie par les seniors, qui illustre l’ampleur du marché et le potentiel d’impact de solutions comme Merci Prosper.
1 300 opérations visées à horizon 5 ans
8 millions d’euros de collecte sur l’exercice 2025, après une première année marquée par 1,1 million d’euros levés et une dizaine d’opérations réalisées.
60 opérations prévues sur 2026 (une quinzaine ont déjà été concrétisées à ce jour)
Challenge actuel ?
Notre principal défi aujourd’hui, c’est le positionnement de l’offre. Le viager est connu depuis toujours, les solutions de crédit aussi, mais elles ne se sont jamais réellement imposées massivement. Nous, on arrive avec une alternative crédible, juste et équilibrée entre le viager et le crédit, qui demande forcément de la pédagogie. Et on est lucides, ce type de financement ne s’impose pas du jour au lendemain, on est sur un temps long. À mon sens, il faudra encore au moins deux à trois ans pour que le rachat partiel trouve naturellement sa place dans le paysage.
Déjà, on bénéficie d’un écho médiatique favorable. Donc merci à toi de relayer notre message ! On bénéficie aussi d’avis clients, notamment sur Trustpilot, extrêmement positifs : la confiance va se construire opération après opération. Notre enjeu, c’est donc de continuer à délivrer des expériences irréprochables. Plus on accumule des cas concrets réussis, plus l’effet boule de neige entrera en jeu.
Une anecdote sur Merci Prosper ?
La toute première opération que nous avons signée chez le notaire nous a profondément marqués. Au départ, la femme qui est venue nous voir avait des doutes, ce qui est parfaitement normal. Puis tout s’est déroulé exactement comme on l’avait expliqué : le passage chez le notaire, la signature, l’argent versé sur son compte. À la fin, elle nous a simplement dit : « Merci, je vais enfin pouvoir profiter de ma retraite. ». Ça peut paraître simple, mais elle l’a dit avec une telle émotion qu’on s’est dit, avec Anthony mon associé : « Ok, c’est vraiment pour ça qu’on a créé Merci Prosper ».
Une autre anecdote qui me touche beaucoup, c’est de voir à quel point les seniors qui nous ont fait confiance deviennent nos meilleurs commerciaux. Un jour, on a réuni notre réseau d’ambassadeurs autour d’une table et on leur a demandé de partager un “fun fact” de leur vie. Et là, on a découvert, derrière l’étiquette “retraité”, des histoires de vie passionnantes… Cela nous a confortés dans notre choix de plaider pour une finance responsable, d’utiliser la finance pour servir une cause, de contribuer, à notre échelle, à une société un peu plus apaisée et plus juste.
Ton mantra personnel ?
Mon mantra, que partage Anthony, mon associé, c’est de mettre la finance au service de l’humain et pas l’inverse. Cette valeur anime toute l’équipe que nous avons constituée, sur la base d’un véritable culture book : on n’est pas là dans une logique purement financière ou opportuniste, on est avant tout là pour créer un impact sociétal positif. Bien sûr, on a envie que Merci Prosper réussisse, on a des tempéraments de bâtisseurs et nos carrières respectives en témoignent (Anthony a déjà créé et revendu des entreprises). Mais on veut mener cette aventure avec du sens et en restant alignés avec ce pourquoi on s’est lancés.
Une opportunité sous-exploitée dans le marché ?
Cela fait plus de dix ans que je réfléchis aux innovations possibles dans l’immobilier, et je suis convaincu qu’il y a une opportunité énorme autour de formes d’habitat partagé “intelligent” à la campagne. Beaucoup de personnes ressentent aujourd’hui le besoin de s’éloigner des grandes villes et de se mettre un peu au vert, sans pour autant avoir le moyen ou la volonté d’acheter une maison de campagne. Il y a eu des initiatives intéressantes par le passé, comme Les Hôtels Très Particuliers, et je pense que ce type de modèle a encore énormément de potentiel. La grande maison de famille unique, c’est beau sur le papier, mais ça montre vite ses limites. En revanche, imaginer plusieurs lieux complémentaires, des lieux de vie qualitatifs, avec de beaux bâtiments, du patrimoine, qui permettent à chacun de garder son indépendance, c’est typiquement le genre de sujet que je pourrais creuser encore davantage plus tard.
Dernière chose à partager pour conclure ?
Nous venons de finaliser une levée de fonds de 1,5m€ avec des Business Angels solides qui vient renforcer nos fonds propres et nous permet de pérenniser sereinement notre développement.
Alors celles et ceux qui voudraient investir dans la foncière : vous êtes les bienvenus, même en direct.
Et, au-delà de l’investissement, j’invite surtout chacun à aller découvrir le projet, à faire des simulations sur notre site. Merci Prosper s’adresse d’abord aux seniors, mais en réalité, le sujet nous concerne tous. Parce que nous avons tous, dans notre entourage, un parent ou un proche “riche en immobilier” mais contraint financièrement.
🎁 Intéressé.e par les services de Merci Prosper pour un senior dans votre entourage ? Si un senior profite du contrat Prosper par votre biais : 500€ TTC vous seront reversés. Cette offre n’est pas affiliée, Super Biens n’y gagne rien.