ImmoScan : dénicher le top 0,1% des biens en 1 clic (500 clients et +500k de CA en 6 mois)
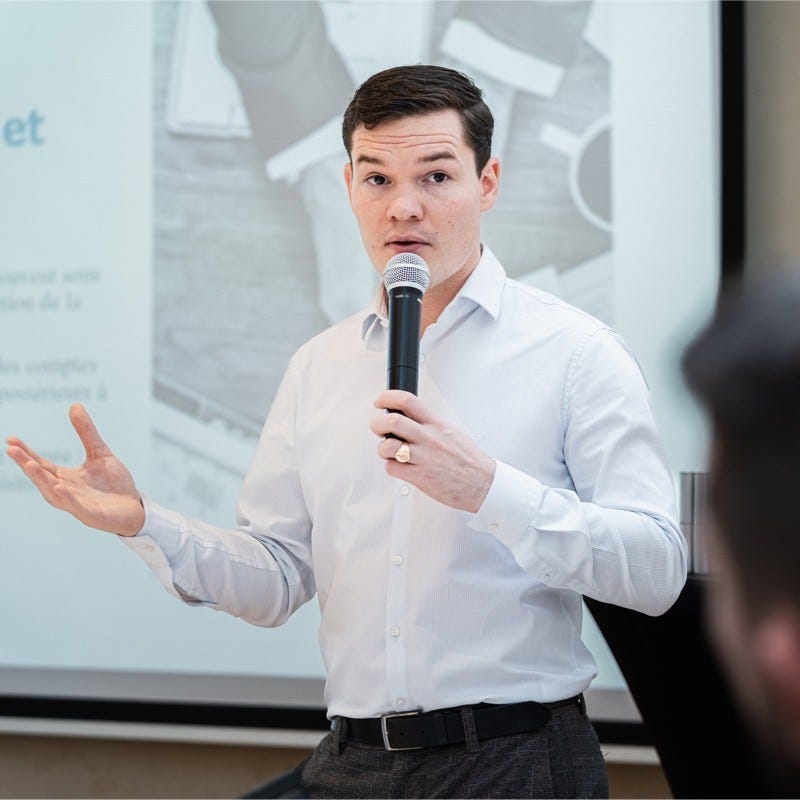
Rémi de Truchis de Varennes, CEO d'ImmoScan (+ remise surprise SaaS 🎁)
Bienvenue dans Super Biens, le seul média 100% PropTech et FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Cette édition est proposée par Podium Content :
Depuis plus de 5 ans, notre agence accompagne les leaders du secteur Immobilier / PropTech et Finance / FinTech.
Nous créons des contenus de marque qui engagent et convertissent via :
👉 SEO
👉 GEO
Ils nous font confiance :
🤝 Nexity, Crédit Agricole, Nalo, Malakoff Humanis, Anaxago, Floa Bank, Inter Invest, Empruntis, April, Mon Petit Placement, etc.
Nos contenus sont humains-first et le resteront.
Échangez avec moi et profitez d’un contenu d’essai offert.

Hello Rémi, peux-tu nous présenter ton parcours ?
Oui, avec plaisir. Je m’appelle Rémi De Truchis de Varennes et je suis ingénieur de formation. Dès mes études, je me suis passionné pour le « stock-picking » appliqué aux small cap value, c’est-à-dire l’art de dénicher de petites capitalisations boursières sous-évaluées. À la sortie de l’école, j’ai lancé ma première entreprise, un cabinet de conseil spécialisé dans ce domaine, dont on attirait les clients - aussi bien des institutionnels que des particuliers (devenus au fil du temps notre cible principale) - grâce à une chaîne YouTube intitulée « Parlons Long Terme ». Pour cette boîte, j’ai développé des algorithmes, qui nous permettaient de passer au crible l’ensemble des données de marché. On pouvait par exemple repérer en un clin d'œil une entreprise dont le prix était inférieur à 2x ses bénéfices annuels, affichant des marges d’exploitation supérieures à 50 % et distribuant un dividende à hauteur de 20 %... ce qui nous a très vite donné un avantage concurrentiel certain et permis d’opérer dans plus de 10 pays.
Mon rêve était de rendre cet algorithme accessible à tous, de le transformer en un véritable logiciel. Rêve qui s’est concrétisé il y a un peu plus de deux ans avec le lancement du logiciel « Value Investing Screener », qui comptabilise aujourd’hui un millier d’utilisateurs répartis dans plus de 20 pays.
Cette réussite m’a ensuite conduit à fonder une nouvelle entreprise : un cabinet de gestion de fortune, pour lequel j’ai créé un nouveau logiciel en collaboration avec un grand cabinet parisien. L’idée étant de leur fournir notre deal flow – c’est-à-dire cette base de clients potentiels qui nous sollicitait – tandis qu’eux apportent leur expertise. Toutefois, après plusieurs événements de vie, dont des contrôles des autorités financières, j’ai fait le choix de me diversifier et de chercher comment répliquer le succès de mon premier logiciel. C’est la raison pour laquelle ma femme et moi avons créé un startup studio, implanté en Lettonie. Notre but, c’est de mettre nos compétences au service d’autres entreprises et de leur proposer des logiciels qui répondent à leurs problématiques quotidiennes. On a par exemple lancé un logiciel de mise en relation entre marchand de biens et foncières, un logiciel de valorisation d'entreprises et notre dernière pépite, ImmoScan.
La mission d’ImmoScan ?
Permettre aux particuliers de dénicher en un clic le top 0,1 % des biens immobiliers et d’obtenir leur financement.
Comment l’algorithme du logiciel procède-t-il pour cibler ces biens ?
De manière similaire au screening des valeurs en bourse, Immoscan passe au crible 100% de la donnée immobilière accessible en France (cela représente plus de 800 sites en incluant les petites agences, les sites tels que Paruvendu ou Belle Demeure, etc.), afin d’identifier le top 0,1 % des biens immobiliers intéressants pour le client. On va centraliser sur une plateforme unique l'intégralité de la donnée disponible et la trier, ce qui va nous permettre de repérer des anomalies. Ces anomalies peuvent concerner, par exemple, le prix au mètre carré d’un bien par rapport à la moyenne observée dans la zone, ou encore le potentiel de rentabilité en location courte ou longue durée, en tenant compte du taux d’occupation moyen.
Une fois ces biens repérés, une fiche d’analyse se génère automatiquement, pré-remplissant des informations essentielles telles que l’estimation des travaux ou des charges, en fonction de la stratégie d’investissement envisagée. Bref, tout ce qui va nous permettre de dire si ce bien est une bonne affaire ou non, en fonction de la stratégie d'investissement du client. Cette fiche est bien sûr modulable selon les objectifs de l'investisseur. Quoi qu’il en soit, cette fiche sert de base pour lancer une simulation de financement. En un clic, le client peut ensuite être mis en relation directe avec notre équipe de courtage, qui peut transformer facilement cette simulation en dossier bancaire.
On a sorti notre Minimum Viable Product (MVP) en moins de six mois, donc naturellement, la solution a été amenée à évoluer et a été améliorée au fil des retours de nos utilisateurs.
Aujourd’hui, six mois après son lancement, nous comptons déjà plus de 500 utilisateurs – dont plus de 80 % sont à la fois propriétaires et investisseurs –, dont les retours constructifs ont permis de largement optimiser l’outil.
Des changements à venir ?
Oui, bien sûr ! On va poursuivre l’effort d’amélioration de la plateforme pour qu’elle réponde encore mieux aux besoins de nos utilisateurs. Comme on a développé une offre de courtage, on pourrait par exemple envisager de se positionner aussi sur une offre d’assurance.
Vous avez fait le choix de proposer une licence à vie, quand la majorité des solutions SaaS proposent des abonnements mensuels/annuels, peux-tu nous en dire plus sur ce choix ?
C’est vrai que c’est un choix plutôt inhabituel dans notre segment de marché, mais que j’assume totalement, parce que je trouve le modèle d’abonnement mensuel parfaitement inadapté pour les particuliers.
Lorsqu'une boîte fait le choix d’aller vers un modèle d'abonnement, c’est d’abord pour maximiser ce que l’on appelle son “Discounted cash flow (DCF)” – ou la valorisation future des flux de trésorerie – en prenant le risque de ne pas les réaliser intégralement. Car pour les particuliers, le taux de churn (la perte d’abonnés) est généralement très élevé, autour de 10 % par mois, voire plus, ce qui compromet la stabilité des revenus. Pour atteindre un churn négatif, il faut viser les entreprises, dont la demande croît avec la taille de leurs équipes.
Donc, partant du constat que l'abonnement ne servait qu'à augmenter la lifetime value per customer (LTV), j’ai analysé les résultats de nos concurrents, qui affichent une LTV moyenne de 300 euros et un taux de conversion d’environ 3 %. Fort de notre expérience, j’ai comparé ces résultats à ceux de notre précédent logiciel : j’ai compris qu’on pouvait, avec une licence à vie de 1000 euros, avoir des taux de conversion 2x supérieurs au moins, une LTV 3x supérieure donc au final une rentabilité 6x supérieure à celle de nos concurrents ! C’était donc parfaitement dans l’intérêt d’Immoscan et de la pérennité de nos opérations futures de partir sur cette option, avec la possibilité de réinvestir une bonne partie de ce cash dans l’amélioration continue de notre solution. Ce choix profite donc largement à nos meilleurs clients, qui pourront utiliser la solution de façon permanente et avec ses améliorations, sans se heurter aux inconvénients d’un abonnement mensuel. C’est d’ailleurs un modèle que l’on compte appliquer à de nombreux futurs logiciels.
Pourquoi d’autres acteurs ne font pas ce calcul selon toi ?
Je pense qu’il existe deux raisons principales.
D’une part, le fantasme du revenu perpétuel et de la revente, qui pousse certains à croire en la magie des abonnements.
D’autre part, l’incapacité à convertir des particuliers sur un produit à 4 chiffres. Ce qui ne constitue pas un problème pour nous, avec les problèmes importants que nous résolvons avec nos logiciels.
Votre stratégie de financement ?
Le modèle de financement de notre startup studio basé en Lettonie va encore plus loin que le simple 100% bootstrap : on est sur de la « joint venture premium ».
On a adopté ce modèle suite à la sollicitation de deux vendeurs exceptionnels qui sont devenus mes associés. Ils avaient créé un programme de formation, via lequel ils avaient déjà accompagné plus de 4000 personnes à investir en immobilier et généré plusieurs millions d’euros de chiffre d’affaires. Ils nous ont contactés pour créer un logiciel spécifique à leur industrie, avec le deal suivant : on était bien sûr rémunéré pour le setup du logiciel, mais on acceptait de prendre une prise de participation conséquente dans le projet, sans passer par une levée de fonds classique.
Le modèle a très bien fonctionné et on le réplique aujourd’hui pour toutes les entreprises qui font appel à notre studio pour le développement de logiciels et d’outils spécifiques à leur secteur.
4 chiffres sur votre activité ?
6 mois
500 clients
540 000 euros de chiffre d'affaires encaissés
82 % de taux de réussite sur les dossiers de financement
Le challenge d’ImmoScan à 3 mois ?
Le principal défi à court terme est de faire connaître la solution. Nous disposons déjà d’un excellent produit, qui résout à la fois le problème de la recherche et du financement. On a des retours clients très positifs et un processus de conversion efficace – nous convertissons environ 11 % du flux de leads, ce qui positionne notre offre parmi le top 1 % du marché. La prochaine étape sera donc d’accroître le nombre de leads et d’amener davantage de particuliers à découvrir Immoscan, afin de leur permettre d’investir en immobilier de manière plus sereine et rapide. Si des partenaires potentiels ont des idées en la matière, qu’ils n’hésitent pas à nous contacter (rires) !
Sur le segment professionnel, plusieurs atouts se dégagent :
La qualité de construction de la solution,
La structuration fiscale innovante de notre startup studio via la joint venture premium,
Et surtout, notre base de données, qui compte aujourd’hui plus de 6000 contacts de particuliers sérieux dans l’investissement immobilier
On recherche aujourd'hui activement des partenaires qui nous permettent d'augmenter notre LTV dans la durée en apportant toujours plus de valeur à nos prospects.
Peux-tu m’en dire plus sur l’année à venir de votre startup studio lettone ?
Notre objectif pour les 6 à 12 prochains mois est de mettre en place un processus commercial robuste, en mobilisant tout notre réseau de partenaires et d’affiliés afin de passer rapidement du stade de 0 à 1.
Quand je dis nous, je parle des deux actionnaires principaux du startup studio : ma compagne, qui assure le développement technique, et moi-même, qui suis en charge de la stratégie financière, de l’acquisition et de la sélection des profils avec lesquels nous collaborons.
Dans l’année à venir, nous souhaitons également mettre en place des équipes opérationnelles capables d’assurer la maintenance du logiciel sur le long terme. Une fois cette phase franchie, nous pourrons lancer de nouveaux projets, toujours dans notre champ d’expertise, c’est-à-dire dans la création de logiciels destinés au marché particulier.
Quels sont les prochains sujets prioritaires sur lesquels vous voulez développer des logiciels ?
Il y a une longue liste de projets logiciels que nous aimerions développer. Pour ma part, je suis actuellement passionné par les viral loops. J’aimerais concevoir une solution permettant à n’importe quelle entreprise – qu’elle soit une startup ou un entrepreneur – de créer facilement un lead magnet viral. Bien que la mise en place de ce type de solution soit complexe et challengeante, c’est un sujet sur lequel je souhaite investir du temps.
Parallèlement, nous continuons de développer notre autre projet, Valuation Express, qui est un logiciel destiné à valoriser n’importe quelle PME en moins de 10 minutes (valorisation au multiple, la valorisation patrimoniale et la valorisation vis-à-vis de la perspective future), sur la base de données internes, complétée par des données externes actualisées. Ce logiciel mérite d’autant plus qu’on s’y penche qu’il y aurait des synergies possibles avec notre logiciel de gestion de fortune pour les profils de PME les plus prometteurs.
Une opportunité sous-exploitée selon toi dans le marché immobilier en France ?
Le segment du off-market reste très peu couvert. C’est un marché sur lequel nous avons déjà tenté d’agir, avec une autre joint venture qui, malheureusement, n’a pas rencontré le succès escompté – une défaillance qui tient davantage à des problèmes opérationnels avec le commanditaire qu’à un mauvais marketfit.
Je reste pourtant convaincu que ce marché présente un potentiel important. On sait par exemple que certaines foncières ont des carnets de recherche très spécifiques qu’elles n'arrivent pas à concrétiser, faute de trouver le bien immobilier correspondant. Si demain on imagine une proptech capable de croiser les carnets de tous les marchands de biens avec les recherches sur des opérations bien précises des foncières, on crée de l’intermédiation. Ce serait plus que bienvenu dans un contexte où de nombreuses entreprises cherchent justement à réduire significativement les coûts de transaction, aujourd’hui encore très élevés. On parle de commissions de l’ordre de 5 % du montant du bien qu’on pourrait drastiquement baisser !
Un mantra / des valeurs chez ImmoScan ?
Pour nous, tout se résume à agir dans l’intérêt de la boîte. On place clairement la priorité sur l’intérêt économique de l’entreprise, c’est-à-dire : maximiser la LTV, satisfaire les clients, éviter les conflits entre associés. Bref, tout faire pour assurer la pérennité de la personne morale.
Qu’est-ce qui définit une bonne boîte selon toi ?
Si je ne devais retenir qu'une seule variable pour mesurer la qualité d’une entreprise, ce serait le « discounted free cash flow », c’est-à-dire la capacité de l’entreprise à générer des flux de trésorerie futurs tout en minimisant les risques. C’est une approche très financière, encore une fois, pas forcément la plus répandue, mais je suis convaincu que c’est cet indicateur qui garantit la solidité et la pérennité d’un business.
Autre chose que tu aimerais me partager avant de terminer l’interview ?
Trop souvent, on traite la fiscalité lorsqu’il est trop tard. Comme quand on appelle les pompiers pour éteindre un incendie alors qu’on aurait pu prendre les devants pour prévenir le sinistre dès le départ.
Nous, au contraire, on a toujours réfléchi en amont au setup fiscal de notre groupe, que ce soit pour nos premières sociétés basées en Estonie ou pour notre holding lettone. C’est ce qui va nous permettre, sur le long terme, de multiplier par deux le discounted free cash flow de la société mère.
Donc, optimisez dès le début votre setup fiscal, c’est dans l’intérêt de votre boîte !
Intéressé.e par les services d’ImmoScan ? Utilisez le code promo surprise ‘superbiens’ (montant à découvrir) via ce lien (lien affilié, Super biens gagnera en même temps que vous).